分析員
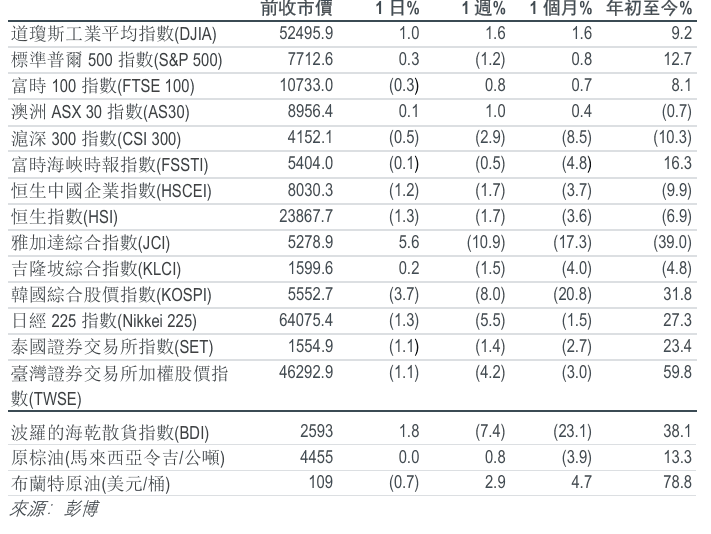
主要指數
重點新聞
策略 | 看好嘉利國際2027財年上半年表現,給予「買入」評級
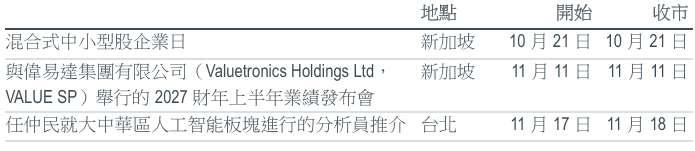
嘉利國際的股價自6月的前期高位已回調約40%,主要是由於市場對人工智能相關股份的投資情緒轉弱所致。面向該ASIC客戶及Nvidia的伺服器機殼產品出貨維持正軌,而另外兩家雲端服務供應商(CSP)的客戶認證取得積極進展,亦為近至中期增長提供支持。我們認為其目前估值(相當於2027財年預測市盈率 的8.0倍及2027財年預測股息收益率的3.7%)具吸引力,並預期將於2026年11月底公佈的2027財年上半年業績會成為近期催化劑。
公司業績 | 科大訊飛 (002230 CH/沽售/人民幣36.12元/目標價:人民幣30元)
科大訊飛2026年第3季度收入遜於預期,在持續進行業務重心調整之際按年增長8.0%至人民幣65.6億元。毛利率按年微跌0.4個百分點至40.0%。在非經常性投資收益及政府補助支持下,應佔純利按年增長31.0%至人民幣2.26億元;而由於研發及銷售費用高企拖累盈利能力,扣除非經常性項目後的淨虧損達人民幣1.26億元。現金回籠情況有所改善,訊飛星火進一步升級計劃於10月22日進行。評級下調至「沽售」,目標價下調至人民幣30元。
公司更新 | 阿里巴巴集團 (9988 HK/買入/港幣108.8元/目標價:港幣189元)
阿里巴巴將於11月下旬公佈2027財年第2季度業績,其收入指引為按年增長9%至人民幣2,700億元,略低於我們的預期。 經調整息稅攤銷前利潤應達人民幣290億元,高於我們預測的人民幣220億元,主要得益於雲端業務盈利能力改善,以及即時零售與人工智能實驗室及應用業務虧損收窄。 在模型即服務(MaaS)貢獻增加以及平頭哥(T-Head)成本效益的帶動下,雲端業務收入按年增長應會超過50%,息稅攤銷前利潤率則達到12%。 維持「買入」評級,目標價上調至港幣189元(美金194元)。
公司更新 | 華潤萬象生活(1209 HK/買入/港幣39.1元/目標價:港幣55元)
我們預期華潤萬象生活將實現其2026年核心純利達雙位數增長的目標。我們估計2026年前九個月旗下商場的租戶零售額將按年錄得雙位數增長(同店:中單位數),其中奢華商場表現更為突出。我們預期截至2026年9月底將有七家新商場開業,並於2026年第4季度再開五家,而全年經營現金流/核心純利比率將維持在1.0倍以上。我們維持2026至2028年的預測。維持「買入」評級,目標價維持在港幣55元。
公司更新 | 聯想集團(992 HK/買入/港幣25.26元/目標價:港幣49元)
聯想將於11月19日公佈其2027財年第2季度業績。我們預期收入將按年增長33%至美金270億元,經調整營運利潤率將按年擴大3.0個百分點至6.7%,且經調整純利將按年激增88%至美金12.26億元。這主要受基礎設施方案業務集團(ISG)業務的強勁增長與利潤率擴張,以及智能設備業務集團(IDG)業務的穩健表現所推動。因此,由於增長動力日益向伺服器傾斜,加上其IDG業務將成本轉嫁的能力優於預期,我們對聯想的估值前景轉趨更為樂觀。維持「買入」評級。目標價:港幣49元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


