分析員
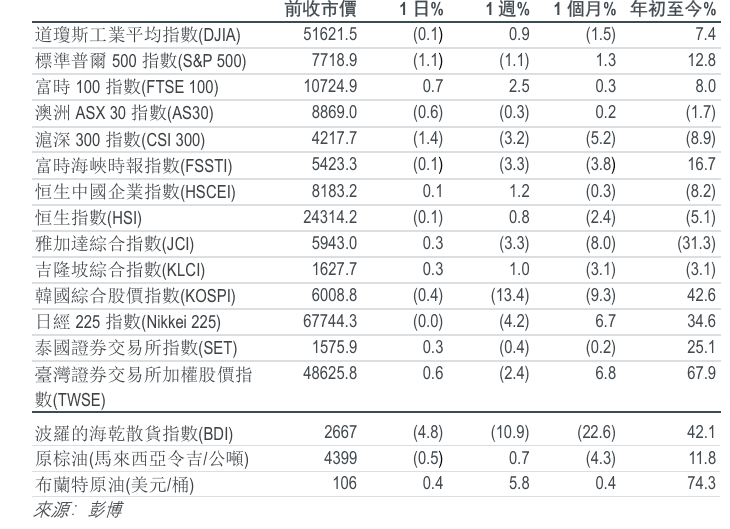
主要指數
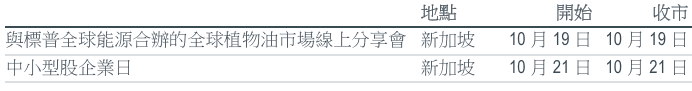
重點要聞
經濟 | 中國通脹
中國9月整體消費者物價指數通脹按年微升至0.9%(按月上升0.1個百分點),低於市場預期,受交通和通訊通脹所帶動。核心消費者物價指數通脹按年維持在1.0%,其中貨品通脹走強(按月升0.2個百分點),服務通脹則保持平穩(按月持平)。與此同時,生產者物價指數通脹按年急升至5.0%(按月+1.2個百分點),遠高於市場預期,主要由採礦及採石業通脹帶動。總括而言,儘管通縮風險有所緩和,但由於成本推動的上游通脹加劇了下游生產商的利潤率壓力,該等數據對市場的影響維持中性。
經濟 | 中國貨幣供應
2026年9月的M1增長放緩至按年3.2%(按月-0.9個百分點),M2增長則放緩至按年7.2%(按月-0.3個百分點),兩者均低於市場預期。新增銀行貸款增至人民幣1.08兆元(按月增加人民幣1.02兆元),新增社會融資規模增至人民幣3.55兆元(按月增加人民幣1.89兆元),兩者均高於預期。但銀行貸款餘額按年增長下滑至4.8%(按月減少0.1個百分點),創下新低;而社會融資規模存量按年增長亦回落至7.1%(按月減少0.1個百分點)。固定資產投資的推動正在提振企業信貸;然而,住戶信貸需求依然欠奉。
經濟 | 中國貿易
9月份貿易數據優於預期。出口增長加快至按年升36.3%(按月增11.3個百分點),遠高於彭博市場預期的按年升25.7%,主要由東盟及歐盟市場帶動。進口增長升至按年升31.0%(按月增2.8個百分點),高於市場預期的按年升25.0%,主因主要大宗商品更具支持力。貿易順差擴大至美金1,335億元,高於市場預期的美金1,178億元。在較高的按年基數下,受科技相關貿易支持,出口及進口增長均見加快。
行業更新 | 中國汽車
中國與歐盟已達成協議,自12月起實施每年35萬輛的混合動力車出口配額。中國將於2026年年4月1日將企業價值出口增值稅退稅率由13%下調至9%。比亞迪及吉利將可透過海外生產緩解上述影響。鑒於碳酸鋰價格偏軟,我們將贛鋒鋰業評級下調至「持有」。速騰聚創26年第3季度的光學雷達(LiDAR)銷量按年增長221%,按季增長53%,符合預期,但召回事件影響了其利潤。維持與大市一致。首選「買入」:比亞迪、吉利、寧德時代;首選「沽出」:理想汽車、小鵬汽車。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


