
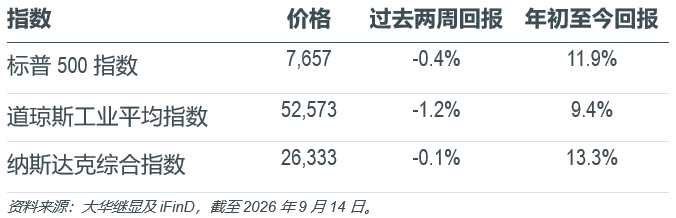
主要美国市场指数
宏观事件密集的9月拉开帷幕。美国8月核心CPI超预期走高(环比+0.3%),9月加息概率推升至87%,加息几乎已成定局。此外,特朗普释放信号,伊朗冲突或将延续至中期选举,进一步加大宏观层面压力。
“美联储超级变数”的三层逻辑。在宏观风险升温的背景下,我们对“美联储超级变数”的判断仍然至关重要。这已不再是简单的鹰鸽之争,而是包含三层独立逻辑的复杂局面:(1)宏观数据相互矛盾,叠加美联储缺乏前瞻指引,加剧市场投机与波动;(2)美联储与财政部当前政策方向背道而驰;(3)长期来看,鉴于沃什看好AI对经济的正向作用及其通缩潜力,美联储将拥有更大的政策腾挪空间。详见我们最新一期财富月报。
市场消化宏观利空因素。过去两周美股表现温和且内部分化,体现市场逐步消化宏观利空因素与地缘紧张局势。科技权重集中的纳斯达克指数韧性较强(-0.1%),小幅跑赢标普500指数(-0.4%)与道琼斯工业指数(-1.2%),印证我们此前的判断:AI驱动的增长持续构筑基本面支撑底(宏观逆风vs AI顺风)。美股各大指数年初至今回报保持强劲(9.4%至13.3%)。但短期盘面情绪偏向谨慎,资金在高贝塔动量标的与防御避险板块之间轮动,投资者静待9月FOMC议息会议落地。
AI安全性担忧。Anthropic和OpenAI创始人以及埃隆・马斯克出于安全考量,联合呼吁放缓超级智能的研发节奏。我们认为,他们的警示凸显出“恶意风险”正在上升,但尚未动摇AI板块的核心投资逻辑。云巨头资本开支的逻辑已从单纯的投入资本回报率(ROIC)考量,转变为必要的“业务自保”行为,迫使美国企业持续加码投入。因此,我们预计后续行业发展路径会更加颠簸;在向通用人工智能(AGI)探索的过程中,企业需要搭建更厚重的安全缓冲层,同时接受更严格的监管审查。
展望:迎接宏观大考。正如我们在上期美国股市双周展望中所述,宏观变量主导9月市场定价,并放大短期波动。但历史复盘显示“彩虹总在风雨后”,中期选举结束、不确定性消除之后,市场往往迎来反弹。我们仍建议采用杠铃策略(AI龙头+防御/实物资产)应对今年秋季市场震荡,抵御潜在波动风险。
表现最佳板块:能源 (XLE) +1.8%、通信服务 (XLC) +1.0%、信息技术 (XLK) +0.6%。
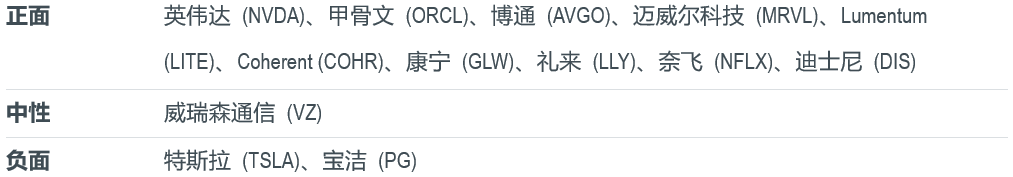
潜在异动股:
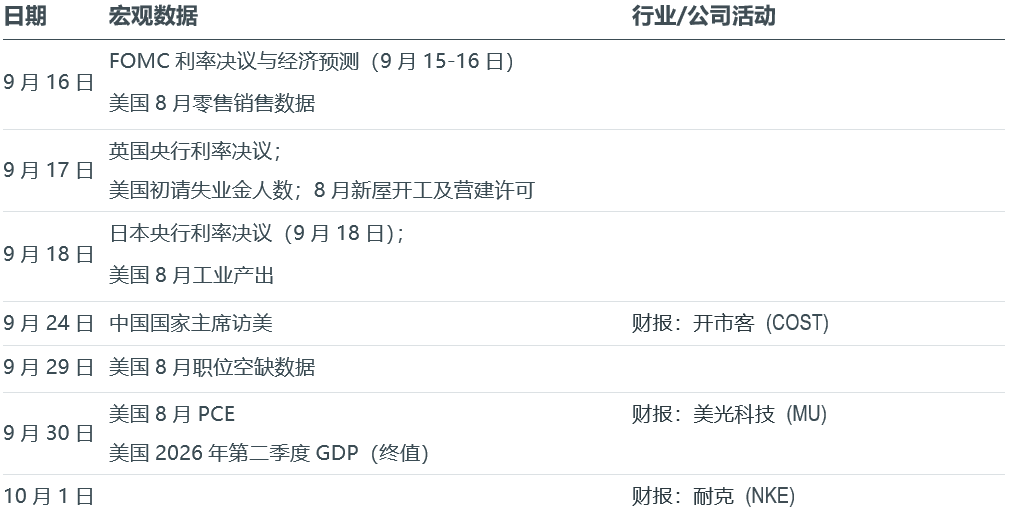
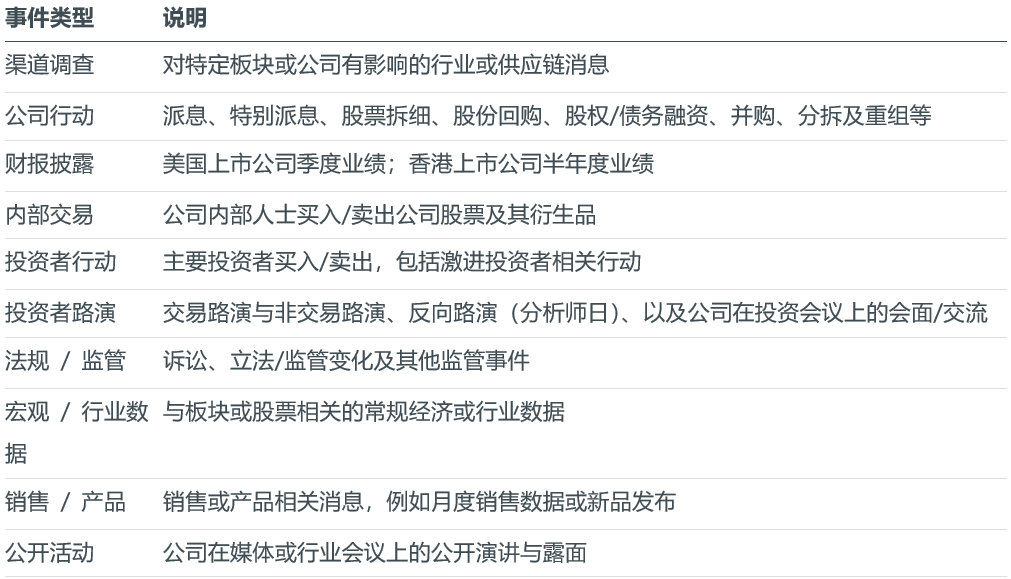
重点关注事件:FOMC利率决议与经济预测(9月15-16日)、英国央行利率决议与美国住房数据(9月17日)、日本央行利率决议与美国工业产出(9月18日)、中国国家主席访美(9月24日)、美国职位空缺数据(9月29日)、美国PCE与GDP终值(9月30日)。财报:COST、MU、NKE。详见下表:
美股表现最佳的三个板块(过去两周)
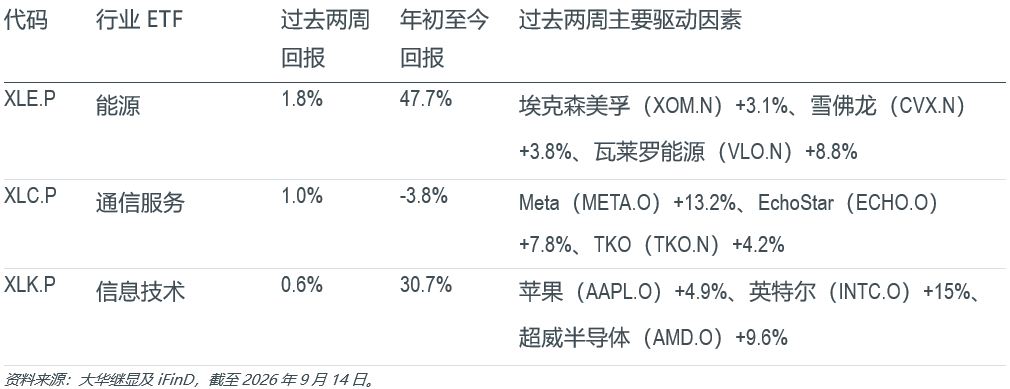
能源板块(XLE)延续领涨行情,过去两周上涨1.8%,年初至今回报率高达47.7%。该板块持续充当组合对冲地缘风险的工具。伊朗冲突不仅为油价构筑坚实底部,创新高的裂解价差也使得下游成品油维持溢价。因此过去两周,下游炼化板块表现格外强劲,瓦莱罗能源(VLO)领涨,受益于裂解价差向好,大涨8.8%。一体化巨头埃克森美孚(XOM)和雪佛龙(CVX)稳步上涨,涨幅分别为3.1%和3.8%。鉴于全球地缘紧张局势持续,XLE仍为我们的核心推荐。
通信服务板块(XLC)上涨1.0%,板块收复部分失地,年初至今回报率修复至-3.8%。行情主要由Meta(META)拉动,市场高度期待其AI智能体发布,股价大涨13.2%,印证我们将Meta定位消费端AI龙头的投资逻辑。Echostar(ECHO)受益于卫星与宽带业务景气上涨7.8%;TKO(TKO)上涨4.2%,受益于直播体育赛事及精品娱乐内容的增长。META为我们的核心推荐。
信息技术板块(XLK)小幅上涨0.6%,年初至今回报率仍高达30.7%。过去两周,板块内部领涨主线良性扩散。苹果(AAPL)等大盘龙头提供稳定支撑,股价上涨4.9%,核心催化为其万众期待的iPhone 18与全新折叠机型iPhone Duo正式发布。更值得关注的是,尽管市场仍存在通胀与加息担忧,半导体及AI硬件股仍迎来超预期反弹。英特尔(INTC)大涨15.0%,超威半导体(AMD)上涨9.6%,表明半导体投资者或已暂时忽略短期宏观不确定性。SOXX(汇集美国上市领先半导体股票的ETF)为我们的交易性买入。
美股表现最差的三个板块(过去两周)
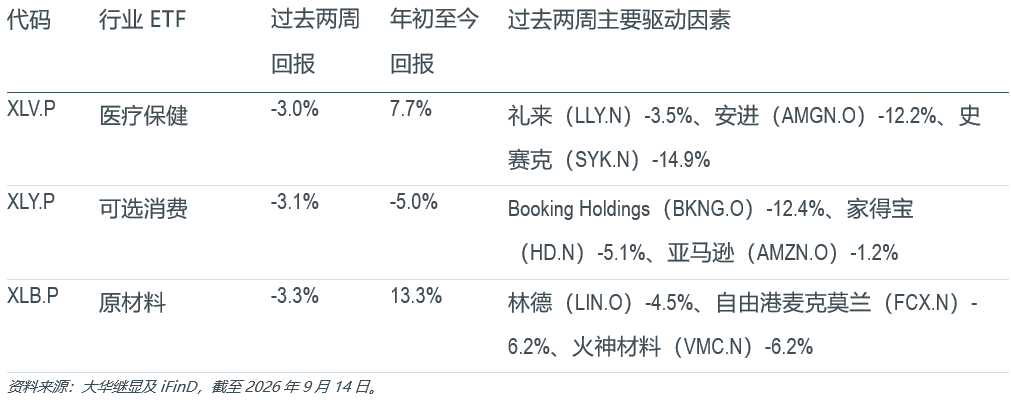
医疗保健板块(XLV)下跌3.0%,该板块此前作为防御避险板块,本次回调属于显著但良性的盘整(年初至今回报率仍稳健,为7.7%)。下跌主因是个股层面集中获利了结,而非板块基本面整体恶化。史赛克(SYK)大跌14.9%,源于估值大幅重估,叠加市场担忧短期手术量增长放缓。安进(AMGN)下跌 12.2%,此前代谢及肥胖管线行情大涨后,投资者兑现收益。礼来(LLY)小幅回撤3.5%,是年初至今持续上涨后的正常消化。尽管短期存在波动,GLP‑1药物和医疗器械创新等板块的长期结构性增长逻辑保持不变。LLY为我们的核心推荐。
可选消费板块(XLY)回撤3.1%,板块年初至今跌幅扩大至-5.0%。本次下跌凸显在实际薪资增长停滞背景下,市场持续担忧美国居民消费能力。Booking Holdings(BKNG)大跌12.4%,投资者定价后疫情时代旅游需求回归常态,叠加步入秋季淡季,盈利或将面临利润率压力。家得宝(HD)下跌5.1%,持续承受高抵押贷款利率带来的逆风:高利率抑制房屋换手与大型家装改造需求。亚马逊(AMZN)下跌1.2%,属于大盘零售龙头前期大涨后,一轮广泛且温和的获利了结行情。亚马逊仍为我们的核心推荐。
原材料板块(XLB)小幅下跌3.3%,年初至今涨幅收窄至13.3%。板块普跌,反映市场重新定价“利率长期维持高位”的预期以及美元保持韧性的影响。自由港麦克莫兰(FCX)与火神材料(VMC)均下跌6.2%,高融资成本持续压制工业金属和国内建筑骨料板块情绪。与此同时,工业气体龙头林德(LIN)下跌4.5%,市场持续担忧全球制造业PMI走弱。本土定价韧性较强,但全球周期品承压,两者形成反差,凸显板块内部需要自下而上精选个股。
潜在异动股
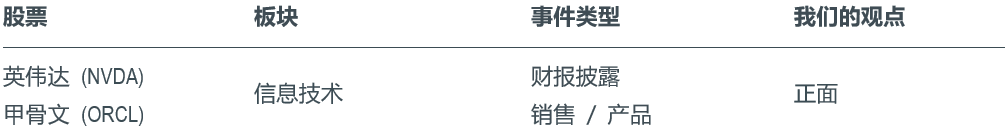
OpenAI于9月3日发布GPT-6 Astra,推出多项核心技术升级,包含增强的计算机操作能力以及循环Transformer架构;该架构会显著提升模型蒸馏的难度。GPT-6 Astra依托德州Stargate算力基地内10万片GB300 GPU完成训练,该算力基地由甲骨文云基础设施(OCI)搭建并提供托管服务。
缩放定律依然成立。Astra在迄今规模最大的算力集群上完成训练,所用算力规模为GPT-5的10倍。该模型证明缩放定律仍然有效,AI基础设施需求保持强劲。
另外,甲骨文业绩超预期。公司还通过自动择时发售(ATM)机制,顺利完成200亿美元股权融资,缓解了投资者对其资产负债表以及未来AI投资资金需求的担忧。该事件对AI基础设施与硬件板块再度构成利好,英伟达为我们的首选标的之一。
计算机操作能力有望开启另一广阔市场。随着计算机操作能力持续迭代,AI模型大概率将在未来6至9个月内实现对复杂专业软件的稳定操控。这将催生编码自动化之外的巨大市场空间,赋能通用白领工作流的自动化。(Garrick Li)
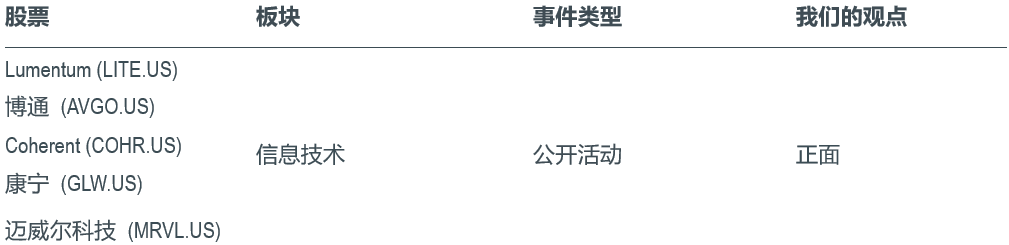
2026年中国国际光电博览会(CIOE 2026)释放三大明确信号:(1) 光组件供应链供给严重受限,在手订单排期已延续至2028年以后;(2) 短期核心贡献产品为传统1.6T光模块,但NPO及其产业链凭借2027下半年产能爬坡的高确定性,成为市场绝对焦点;(3) 瓶颈集中在上游环节,重点包括(a) DSP数字信号处理芯片、(b) 大功率连续波激光器、(c) 先进工艺交换芯片、(d) 高性能光纤。
横向推演可划分出四大清晰细分赛道。光交叉连接(OCS)正从谷歌独家应用拓展至英伟达、OpenAI 以及十余家其他客户,将直接利好MEMS与硅光交换机供应商。DSP成为最核心瓶颈:1.6T 3nm DSP完全由美国厂商供应,短期内暂无中国替代方案。交换芯片供给极度紧张:博通TH5分配给中国市场的产能仅约占全球产量的20%,加急订单溢价达30%-50%,且不存在可大规模生产的替代产品。光纤与无源器件需求随OCS/CPO技术落地被拉动,高端型号可维持更高平均售价。
潜在受益标的如下:用于CPO/NPO的高功率连续波激光器(200mW以上)供给趋紧,叠加OCS渗透率提升,Lumentum与Coherent是核心受益标的。迈威尔科技是DSP供给瓶颈下最大受益者。博通有望受益于高端51.2T交换芯片持续紧缺。康宁将在未来数年受益于光纤行业的结构性供给短缺。
对于光通信板块,我们推荐具备更强交付兑现能力的公司,排序如下:Lumentum(交易性买入)> 博通(核心推荐)>Coherent > 康宁 > 迈威尔科技。(Johnny Yum)
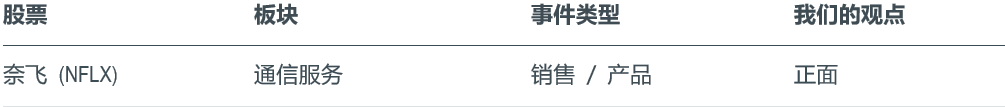
品牌合作拓展广告变现空间。奈飞于9月10日公布,就其真人秀节目《Earle Meets World》与 DoorDash、Dunkin’以及Pantene达成合作,将剧中植入、社交平台营销活动与粉丝体验活动相结合。上述合作证明奈飞可向广告主提供更多触达受众的方式,有望吸引更多品牌投放预算,强化广告业务变现能力。
影视内容表现拉动全品类用户活跃度。在奈飞周度收视榜单中,《The Whisper Man》以3,340万观看量登顶英语电影榜;《Death of the Pastor’s Wife》以1,390万观看量位居英语剧集榜榜首;《The Gentleman》第二季首播位列榜单第三名,观看量670万。电影、纪录片以及经典续作IP的优质内容表现,有望维持用户活跃度并助力留存订阅用户。
墨西哥内容矩阵扩充国际化产品供给。奈飞为纪念进入墨西哥市场15周年,公布15部即将上线的墨西哥本土作品,覆盖电影、剧集、纪录片及真人秀。片单包含新版《Counterattack》以及《Physical 100: Mexico》。持续投资本土故事创作、成熟IP模式本土化改编,有望强化奈飞在该区域的吸引力,同时让本土作品触达全球观众。
长期盈利增长前景乐观。我们维持对奈飞的正面看法:丰富的内容矩阵,叠加持续投入本土自制内容,将支撑用户活跃度与订阅留存。拓展品牌合作也为更高效地实现用户变现创造机会。上述驱动因素有望支撑长期盈利增长与利润率扩张,但改善节奏取决于广告业务执行效果以及内容成本管控能力。(Shaina Kamlesh Mahtani)
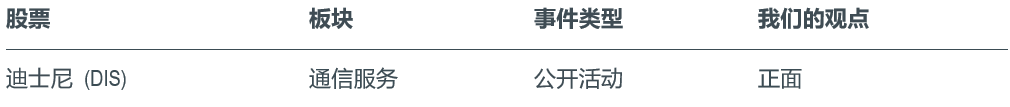
管理层强调流媒体与邮轮业务增长动能。在高盛投资者会议上,迪士尼首席财务官Hugh Johnston透露,Disney+季度运营利润率达13%,内容技术与用户留存投入将进一步支撑收入与利润增长。他同时指出,尽管客房数量增加约50%,迪士尼邮轮业务仍持续售罄,反映需求强劲。上述增长动能有望持续推动娱乐业务与体验业务的盈利扩张。
流媒体与体育收视人群增长,拉动用户活跃度。迪士尼7月流媒体观看时长环比提升4%,在美国电视收视市场占比达4.7%;《The Bear》与《King of the Hill》合计贡献近30亿观看分钟。8月ESPN演播室节目收视人数同比上涨13%,《NBA Today》收视大涨64%,创下历年8月最高收视纪录。受众规模增长印证迪士尼内容吸引力,支撑用户活跃度与订阅留存。
票房动能强化IP系列变现能力。迪士尼披露,其影业板块2026年全球票房已突破40亿美元,其中《Toy Story 5》贡献超11亿美元。后续待上映影片包括11月的《Hexed》以及12月的《Avengers: Doomsday》。电影票房大卖将提升院线板块利润,并拉动流媒体、衍生品以及主题乐园全链路需求。
看好迪士尼盈利前景。我们对迪士尼持正面看法:流媒体盈利能力改善、邮轮需求韧性、流媒体与电影业务表现强劲,共同支撑其盈利增长。强大的IP矩阵为流媒体、衍生品及主题乐园业务提供进一步增长空间。尽管体育版权成本高企、消费支出走弱仍是主要风险,但持续投入叠加成本管控,将支撑公司长期增长。(Shaina Kamlesh Mahtani)

管理层强调盈利与现金流动能持续改善。在高盛投资者会议上,首席执行官Dan Schulman重申2026年净调整每股收益增速预期6-7%,自由现金流增速预期9-10%。后付费手机用户净增有望落在75万至100万指引区间上沿。客户留存率提升及运营效率改善有望支撑盈利,但业务转型仍需多年持续推进。
稳定股息维持股东收益。威瑞森通信宣布季度股息为每股0.7075美元,与上一季度持平,股息将于11月2日发放。管理层强调,可持续的现金流生成能力在支撑股东分红的同时,也能满足业务增长投入。维持派息政策巩固了威瑞森通信的收益属性,而现金流持续改善对于平衡股息、资本投入与削减债务三大目标至关重要。
康宁合作协议助力宽带与AI基础设施扩张。威瑞森通信宣布与康宁签署一份数十亿美元规模的协议,将于2027–2032年采购超8,000万英里光纤及配套连接解决方案。该协议将支撑宽带业务扩容以及AI数据中心之间的互联建设。锁定光纤供给有望增强威瑞森通信承接网络连接需求的能力,但项目回报取决于部署执行情况与客户需求转化。
中性,改善的增长动能受到成长性与杠杆约束的对冲。我们维持对威瑞森通信的“中性”评级。用户趋势走强、现金流改善以及光纤业务扩张有望支撑公司前景。但预计2026年无线业务收入基本持平,叠加高债务水平与网络投资需求,公司财务弹性受限。(Shaina Kamlesh Mahtani)
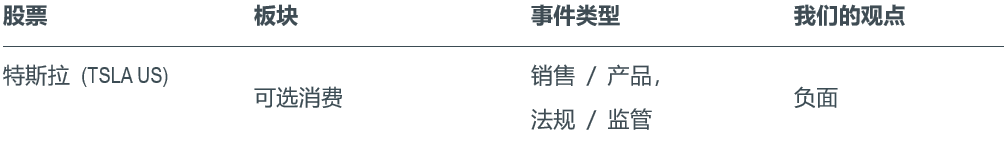
特斯拉终于推出Cybercab,但市场冲高后回吐涨幅。9月3日奥斯汀发布会发布Cybercab,并于9月4日投入付费公共运营;该车无方向盘、踏板与后视镜。同期,公司无安全员Robotaxi累计里程突破100万英里(六周前仅38万英里),约200台无人驾驶车辆在得州和佛罗里达共6座城市运行;同时开放车队采购意向登记,并推出无稀土电机。特斯拉当日股价上涨5.4%。
9月4日该股回吐全部涨幅,−5.9%至354.08美元。本次闭门活动马斯克并未出席,披露信息有限;同时美国国家公路交通安全管理局(NHTSA)启动审计,核查特斯拉约1,000台Cybercab的联邦安全自我认证。Cybercab在运营首日还出现多起技术故障。特斯拉中国市场销售依旧疲软:8月交付量50,047辆(同比-12.4%,连续第三个月下滑),Model Y销量同比下降26%;公司因此在季末推出降价促销,Model Y优惠人民币10,000元,Model 3优惠人民币5,000元。
我们对特斯拉维持谨慎观点。Cybercab面临认证与技术双重风险。中国市场销量仍在下滑。重点关注催化节点:NHTSA审计结果、9月中国交付数据,以及Cybercab将于9月中旬在北京和上海展出——仅为展示活动,暂无在中国运营计划。(Ken Lee)
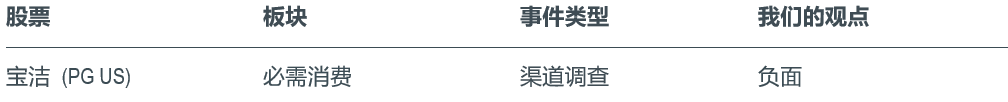
雀巢通过提价对冲中东冲突引发的成本通胀。雀巢首席执行官Philipp Navratil于9月9日向路透社表示,受中东冲突影响,供应链上游成本上行,公司正在实施提价、产品配方调整,并砍掉消费者不愿支付溢价的品类。
他表示,尽管公司在该区域直接销售占比极低,但所有供应商均面临成本上行。一旦上游供应商将成本向下传导,雀巢就需要对冲成本压力,同时确保消费者能接受涨价。
我们认为该消息对美国消费及消费类个股存在负面联动影响,WTI原油重回100美元/桶附近,且美洲区域在2026上半年贡献雀巢总营收的43%。(Ejann Hiew).
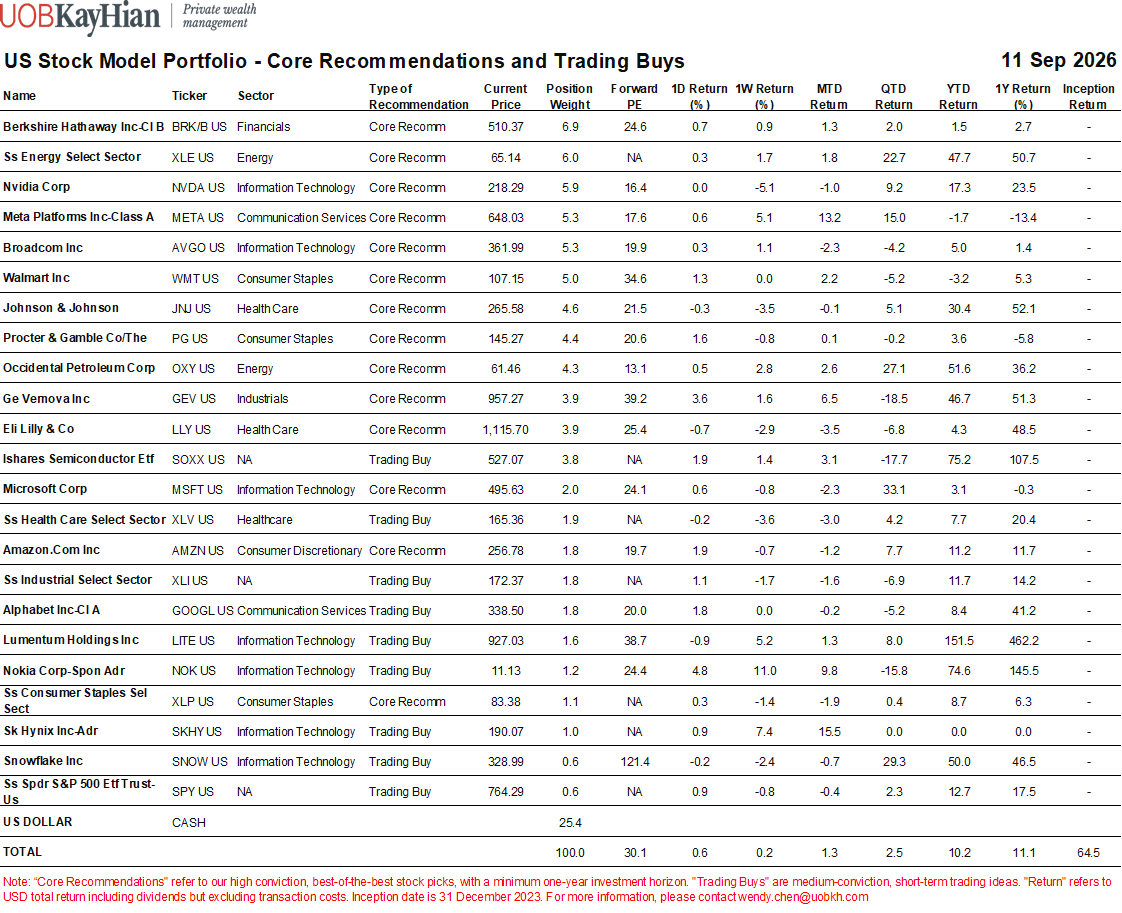
附录A – 美国股票模型组合
主要美国市场指数
宏观事件密集的9月拉开帷幕。美国8月核心CPI超预期走高(环比+0.3%),9月加息概率推升至87%,加息几乎已成定局。此外,特朗普释放信号,伊朗冲突或将延续至中期选举,进一步加大宏观层面压力。
“美联储超级变数”的三层逻辑。在宏观风险升温的背景下,我们对“美联储超级变数”的判断仍然至关重要。这已不再是简单的鹰鸽之争,而是包含三层独立逻辑的复杂局面:(1)宏观数据相互矛盾,叠加美联储缺乏前瞻指引,加剧市场投机与波动;(2)美联储与财政部当前政策方向背道而驰;(3)长期来看,鉴于沃什看好AI对经济的正向作用及其通缩潜力,美联储将拥有更大的政策腾挪空间。详见我们最新一期财富月报。
市场消化宏观利空因素。过去两周美股表现温和且内部分化,体现市场逐步消化宏观利空因素与地缘紧张局势。科技权重集中的纳斯达克指数韧性较强(-0.1%),小幅跑赢标普500指数(-0.4%)与道琼斯工业指数(-1.2%),印证我们此前的判断:AI驱动的增长持续构筑基本面支撑底(宏观逆风vs AI顺风)。美股各大指数年初至今回报保持强劲(9.4%至13.3%)。但短期盘面情绪偏向谨慎,资金在高贝塔动量标的与防御避险板块之间轮动,投资者静待9月FOMC议息会议落地。
AI安全性担忧。Anthropic和OpenAI创始人以及埃隆・马斯克出于安全考量,联合呼吁放缓超级智能的研发节奏。我们认为,他们的警示凸显出“恶意风险”正在上升,但尚未动摇AI板块的核心投资逻辑。云巨头资本开支的逻辑已从单纯的投入资本回报率(ROIC)考量,转变为必要的“业务自保”行为,迫使美国企业持续加码投入。因此,我们预计后续行业发展路径会更加颠簸;在向通用人工智能(AGI)探索的过程中,企业需要搭建更厚重的安全缓冲层,同时接受更严格的监管审查。
展望:迎接宏观大考。正如我们在上期美国股市双周展望中所述,宏观变量主导9月市场定价,并放大短期波动。但历史复盘显示“彩虹总在风雨后”,中期选举结束、不确定性消除之后,市场往往迎来反弹。我们仍建议采用杠铃策略(AI龙头+防御/实物资产)应对今年秋季市场震荡,抵御潜在波动风险。
表现最佳板块:能源 (XLE) +1.8%、通信服务 (XLC) +1.0%、信息技术 (XLK) +0.6%。
潜在异动股:
重点关注事件:FOMC利率决议与经济预测(9月15-16日)、英国央行利率决议与美国住房数据(9月17日)、日本央行利率决议与美国工业产出(9月18日)、中国国家主席访美(9月24日)、美国职位空缺数据(9月29日)、美国PCE与GDP终值(9月30日)。财报:COST、MU、NKE。详见下表:
美股表现最佳的三个板块(过去两周)
能源板块(XLE)延续领涨行情,过去两周上涨1.8%,年初至今回报率高达47.7%。该板块持续充当组合对冲地缘风险的工具。伊朗冲突不仅为油价构筑坚实底部,创新高的裂解价差也使得下游成品油维持溢价。因此过去两周,下游炼化板块表现格外强劲,瓦莱罗能源(VLO)领涨,受益于裂解价差向好,大涨8.8%。一体化巨头埃克森美孚(XOM)和雪佛龙(CVX)稳步上涨,涨幅分别为3.1%和3.8%。鉴于全球地缘紧张局势持续,XLE仍为我们的核心推荐。
通信服务板块(XLC)上涨1.0%,板块收复部分失地,年初至今回报率修复至-3.8%。行情主要由Meta(META)拉动,市场高度期待其AI智能体发布,股价大涨13.2%,印证我们将Meta定位消费端AI龙头的投资逻辑。Echostar(ECHO)受益于卫星与宽带业务景气上涨7.8%;TKO(TKO)上涨4.2%,受益于直播体育赛事及精品娱乐内容的增长。META为我们的核心推荐。
信息技术板块(XLK)小幅上涨0.6%,年初至今回报率仍高达30.7%。过去两周,板块内部领涨主线良性扩散。苹果(AAPL)等大盘龙头提供稳定支撑,股价上涨4.9%,核心催化为其万众期待的iPhone 18与全新折叠机型iPhone Duo正式发布。更值得关注的是,尽管市场仍存在通胀与加息担忧,半导体及AI硬件股仍迎来超预期反弹。英特尔(INTC)大涨15.0%,超威半导体(AMD)上涨9.6%,表明半导体投资者或已暂时忽略短期宏观不确定性。SOXX(汇集美国上市领先半导体股票的ETF)为我们的交易性买入。
美股表现最差的三个板块(过去两周)
医疗保健板块(XLV)下跌3.0%,该板块此前作为防御避险板块,本次回调属于显著但良性的盘整(年初至今回报率仍稳健,为7.7%)。下跌主因是个股层面集中获利了结,而非板块基本面整体恶化。史赛克(SYK)大跌14.9%,源于估值大幅重估,叠加市场担忧短期手术量增长放缓。安进(AMGN)下跌 12.2%,此前代谢及肥胖管线行情大涨后,投资者兑现收益。礼来(LLY)小幅回撤3.5%,是年初至今持续上涨后的正常消化。尽管短期存在波动,GLP‑1药物和医疗器械创新等板块的长期结构性增长逻辑保持不变。LLY为我们的核心推荐。
可选消费板块(XLY)回撤3.1%,板块年初至今跌幅扩大至-5.0%。本次下跌凸显在实际薪资增长停滞背景下,市场持续担忧美国居民消费能力。Booking Holdings(BKNG)大跌12.4%,投资者定价后疫情时代旅游需求回归常态,叠加步入秋季淡季,盈利或将面临利润率压力。家得宝(HD)下跌5.1%,持续承受高抵押贷款利率带来的逆风:高利率抑制房屋换手与大型家装改造需求。亚马逊(AMZN)下跌1.2%,属于大盘零售龙头前期大涨后,一轮广泛且温和的获利了结行情。亚马逊仍为我们的核心推荐。
原材料板块(XLB)小幅下跌3.3%,年初至今涨幅收窄至13.3%。板块普跌,反映市场重新定价“利率长期维持高位”的预期以及美元保持韧性的影响。自由港麦克莫兰(FCX)与火神材料(VMC)均下跌6.2%,高融资成本持续压制工业金属和国内建筑骨料板块情绪。与此同时,工业气体龙头林德(LIN)下跌4.5%,市场持续担忧全球制造业PMI走弱。本土定价韧性较强,但全球周期品承压,两者形成反差,凸显板块内部需要自下而上精选个股。
潜在异动股
OpenAI于9月3日发布GPT-6 Astra,推出多项核心技术升级,包含增强的计算机操作能力以及循环Transformer架构;该架构会显著提升模型蒸馏的难度。GPT-6 Astra依托德州Stargate算力基地内10万片GB300 GPU完成训练,该算力基地由甲骨文云基础设施(OCI)搭建并提供托管服务。
缩放定律依然成立。Astra在迄今规模最大的算力集群上完成训练,所用算力规模为GPT-5的10倍。该模型证明缩放定律仍然有效,AI基础设施需求保持强劲。
另外,甲骨文业绩超预期。公司还通过自动择时发售(ATM)机制,顺利完成200亿美元股权融资,缓解了投资者对其资产负债表以及未来AI投资资金需求的担忧。该事件对AI基础设施与硬件板块再度构成利好,英伟达为我们的首选标的之一。
计算机操作能力有望开启另一广阔市场。随着计算机操作能力持续迭代,AI模型大概率将在未来6至9个月内实现对复杂专业软件的稳定操控。这将催生编码自动化之外的巨大市场空间,赋能通用白领工作流的自动化。(Garrick Li)
2026年中国国际光电博览会(CIOE 2026)释放三大明确信号:(1) 光组件供应链供给严重受限,在手订单排期已延续至2028年以后;(2) 短期核心贡献产品为传统1.6T光模块,但NPO及其产业链凭借2027下半年产能爬坡的高确定性,成为市场绝对焦点;(3) 瓶颈集中在上游环节,重点包括(a) DSP数字信号处理芯片、(b) 大功率连续波激光器、(c) 先进工艺交换芯片、(d) 高性能光纤。
横向推演可划分出四大清晰细分赛道。光交叉连接(OCS)正从谷歌独家应用拓展至英伟达、OpenAI 以及十余家其他客户,将直接利好MEMS与硅光交换机供应商。DSP成为最核心瓶颈:1.6T 3nm DSP完全由美国厂商供应,短期内暂无中国替代方案。交换芯片供给极度紧张:博通TH5分配给中国市场的产能仅约占全球产量的20%,加急订单溢价达30%-50%,且不存在可大规模生产的替代产品。光纤与无源器件需求随OCS/CPO技术落地被拉动,高端型号可维持更高平均售价。
潜在受益标的如下:用于CPO/NPO的高功率连续波激光器(200mW以上)供给趋紧,叠加OCS渗透率提升,Lumentum与Coherent是核心受益标的。迈威尔科技是DSP供给瓶颈下最大受益者。博通有望受益于高端51.2T交换芯片持续紧缺。康宁将在未来数年受益于光纤行业的结构性供给短缺。
对于光通信板块,我们推荐具备更强交付兑现能力的公司,排序如下:Lumentum(交易性买入)> 博通(核心推荐)>Coherent > 康宁 > 迈威尔科技。(Johnny Yum)
品牌合作拓展广告变现空间。奈飞于9月10日公布,就其真人秀节目《Earle Meets World》与 DoorDash、Dunkin’以及Pantene达成合作,将剧中植入、社交平台营销活动与粉丝体验活动相结合。上述合作证明奈飞可向广告主提供更多触达受众的方式,有望吸引更多品牌投放预算,强化广告业务变现能力。
影视内容表现拉动全品类用户活跃度。在奈飞周度收视榜单中,《The Whisper Man》以3,340万观看量登顶英语电影榜;《Death of the Pastor’s Wife》以1,390万观看量位居英语剧集榜榜首;《The Gentleman》第二季首播位列榜单第三名,观看量670万。电影、纪录片以及经典续作IP的优质内容表现,有望维持用户活跃度并助力留存订阅用户。
墨西哥内容矩阵扩充国际化产品供给。奈飞为纪念进入墨西哥市场15周年,公布15部即将上线的墨西哥本土作品,覆盖电影、剧集、纪录片及真人秀。片单包含新版《Counterattack》以及《Physical 100: Mexico》。持续投资本土故事创作、成熟IP模式本土化改编,有望强化奈飞在该区域的吸引力,同时让本土作品触达全球观众。
长期盈利增长前景乐观。我们维持对奈飞的正面看法:丰富的内容矩阵,叠加持续投入本土自制内容,将支撑用户活跃度与订阅留存。拓展品牌合作也为更高效地实现用户变现创造机会。上述驱动因素有望支撑长期盈利增长与利润率扩张,但改善节奏取决于广告业务执行效果以及内容成本管控能力。(Shaina Kamlesh Mahtani)
管理层强调流媒体与邮轮业务增长动能。在高盛投资者会议上,迪士尼首席财务官Hugh Johnston透露,Disney+季度运营利润率达13%,内容技术与用户留存投入将进一步支撑收入与利润增长。他同时指出,尽管客房数量增加约50%,迪士尼邮轮业务仍持续售罄,反映需求强劲。上述增长动能有望持续推动娱乐业务与体验业务的盈利扩张。
流媒体与体育收视人群增长,拉动用户活跃度。迪士尼7月流媒体观看时长环比提升4%,在美国电视收视市场占比达4.7%;《The Bear》与《King of the Hill》合计贡献近30亿观看分钟。8月ESPN演播室节目收视人数同比上涨13%,《NBA Today》收视大涨64%,创下历年8月最高收视纪录。受众规模增长印证迪士尼内容吸引力,支撑用户活跃度与订阅留存。
票房动能强化IP系列变现能力。迪士尼披露,其影业板块2026年全球票房已突破40亿美元,其中《Toy Story 5》贡献超11亿美元。后续待上映影片包括11月的《Hexed》以及12月的《Avengers: Doomsday》。电影票房大卖将提升院线板块利润,并拉动流媒体、衍生品以及主题乐园全链路需求。
看好迪士尼盈利前景。我们对迪士尼持正面看法:流媒体盈利能力改善、邮轮需求韧性、流媒体与电影业务表现强劲,共同支撑其盈利增长。强大的IP矩阵为流媒体、衍生品及主题乐园业务提供进一步增长空间。尽管体育版权成本高企、消费支出走弱仍是主要风险,但持续投入叠加成本管控,将支撑公司长期增长。(Shaina Kamlesh Mahtani)
管理层强调盈利与现金流动能持续改善。在高盛投资者会议上,首席执行官Dan Schulman重申2026年净调整每股收益增速预期6-7%,自由现金流增速预期9-10%。后付费手机用户净增有望落在75万至100万指引区间上沿。客户留存率提升及运营效率改善有望支撑盈利,但业务转型仍需多年持续推进。
稳定股息维持股东收益。威瑞森通信宣布季度股息为每股0.7075美元,与上一季度持平,股息将于11月2日发放。管理层强调,可持续的现金流生成能力在支撑股东分红的同时,也能满足业务增长投入。维持派息政策巩固了威瑞森通信的收益属性,而现金流持续改善对于平衡股息、资本投入与削减债务三大目标至关重要。
康宁合作协议助力宽带与AI基础设施扩张。威瑞森通信宣布与康宁签署一份数十亿美元规模的协议,将于2027–2032年采购超8,000万英里光纤及配套连接解决方案。该协议将支撑宽带业务扩容以及AI数据中心之间的互联建设。锁定光纤供给有望增强威瑞森通信承接网络连接需求的能力,但项目回报取决于部署执行情况与客户需求转化。
中性,改善的增长动能受到成长性与杠杆约束的对冲。我们维持对威瑞森通信的“中性”评级。用户趋势走强、现金流改善以及光纤业务扩张有望支撑公司前景。但预计2026年无线业务收入基本持平,叠加高债务水平与网络投资需求,公司财务弹性受限。(Shaina Kamlesh Mahtani)
特斯拉终于推出Cybercab,但市场冲高后回吐涨幅。9月3日奥斯汀发布会发布Cybercab,并于9月4日投入付费公共运营;该车无方向盘、踏板与后视镜。同期,公司无安全员Robotaxi累计里程突破100万英里(六周前仅38万英里),约200台无人驾驶车辆在得州和佛罗里达共6座城市运行;同时开放车队采购意向登记,并推出无稀土电机。特斯拉当日股价上涨5.4%。
9月4日该股回吐全部涨幅,−5.9%至354.08美元。本次闭门活动马斯克并未出席,披露信息有限;同时美国国家公路交通安全管理局(NHTSA)启动审计,核查特斯拉约1,000台Cybercab的联邦安全自我认证。Cybercab在运营首日还出现多起技术故障。特斯拉中国市场销售依旧疲软:8月交付量50,047辆(同比-12.4%,连续第三个月下滑),Model Y销量同比下降26%;公司因此在季末推出降价促销,Model Y优惠人民币10,000元,Model 3优惠人民币5,000元。
我们对特斯拉维持谨慎观点。Cybercab面临认证与技术双重风险。中国市场销量仍在下滑。重点关注催化节点:NHTSA审计结果、9月中国交付数据,以及Cybercab将于9月中旬在北京和上海展出——仅为展示活动,暂无在中国运营计划。(Ken Lee)
雀巢通过提价对冲中东冲突引发的成本通胀。雀巢首席执行官Philipp Navratil于9月9日向路透社表示,受中东冲突影响,供应链上游成本上行,公司正在实施提价、产品配方调整,并砍掉消费者不愿支付溢价的品类。
他表示,尽管公司在该区域直接销售占比极低,但所有供应商均面临成本上行。一旦上游供应商将成本向下传导,雀巢就需要对冲成本压力,同时确保消费者能接受涨价。
我们认为该消息对美国消费及消费类个股存在负面联动影响,WTI原油重回100美元/桶附近,且美洲区域在2026上半年贡献雀巢总营收的43%。(Ejann Hiew).
附录A – 美国股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


