
分析员
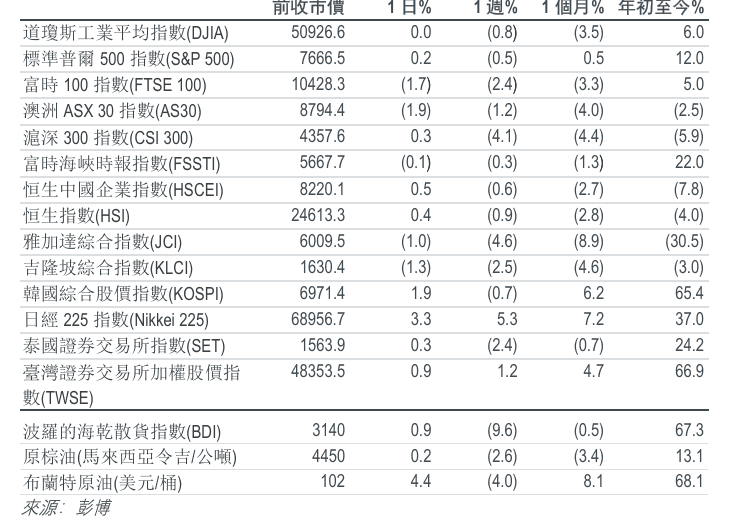
主要指数
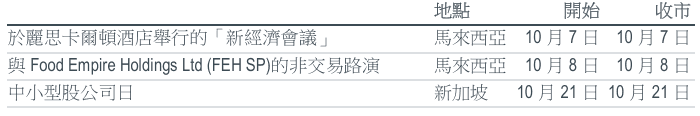
重点要闻
经济 | 中国采购经理人指数
9月份的采购经理人指数表现正面。制造业采购经理人指数重返扩张区间至50.1(按月升0.3个百分点),符合彭博市场预测,但由于新订单分项指数微跌,此升幅主要受产出带动。非制造业采购经理人指数(PMI)报50.2(按月升1.2个百分点),优于市场预期;随着8月份地方政府专项债券大量发行,建筑业指数自周期低位反弹并重返扩张区间。价格差距扩大反映利润率持续受压,而中国人民银行的定向宽松措施应会在2026年第4季度为经济活动提供支持。
行业最新动态 | 中国医疗保健
HSHCI于9月16日至30日期间大幅上升8.5%,受中国及海外市场强劲的医疗保健市场气氛支持。 康方生物、英矽智能、晶泰科技、石药集团、药明生物及药明康德为表现领先的主要股票。中国医药工业「十五五」规划对更广泛的生物制药行业的长期发展释出支持基调。规划亦支持利用人工智能进行药物研发——该领域近年来吸引了越来越多投资者的兴趣。维持「与大市一致」评级。
行业最新动态 | 澳门博彩业
澳门2026年9月博彩毛收入达到澳门币181亿元,按年下跌1%,按月下跌17%。该数字比市场共识低3%,并恢复至2019年水平的82%。 2026年首九个月,博彩毛收入按年增长3%至澳门币1,871亿元。 2026年首八个月,访客人数按年增长8%至2,900万人次,较2019年水平高出6%。中秋节假期期间,日均访客人次按年下跌3%至138,300人次。国庆假期日均访客人次预计将达150,000人次。维持「跑嬴大市」评级;首选股:银河娱乐。
公司业绩 | 新世界发展(17 HK/持有/港币6.05元/目标价:港币6.44元)
新世界发展(NWD)于2026财年的经常性业务录得港币22亿元利润,相较上一年度亏损港币12亿元有所改善,主要受惠于香港物业发展及投资业绩增长逾7%,以及融资成本下降14.9%。拨备及减值(主要涉及11 SKIES)令应占亏损扩大至港币282亿元。净负债比率上升10.2个百分点至68.3%,现金则减少34.4%。退出11 SKIES项目需支付港币23亿元代价,但终止了长期租金承担。维持「持有」评级,目标价为港币6.44元,乃按每股资产净值折让80%计算。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


