
中国的政策并非尽善尽美,但在制定战略重心上向来笃定。中国的规划一般以数年、甚至数十年为维度。今年的伊朗原油冲击已充分印证,中国几年前转向安全优先(尤其是能源安全)的战略有很高的前瞻性,而不少国家在事件发生后才仓促追赶。循环经济会否成为下一个风口?下文将阐述我们的看法。
CIO摘要
- 中国将回收再利用打造为战略性资源安全工具。随着全球贸易摩擦与地缘不确定性抬升,回收利用的定位已从环境保护转向关键材料保供。
- 回收产业为中国制造业的结构性优势增添新维度。中国的核心优势在于产业生态的深度一体化,涵盖原材料、加工、制造、分销,如今又延伸至回收环节。关键材料回收能力或将逐步成为衡量一国制造业乃至整体经济实力的指标。
- 电池回收进一步巩固我们对宁德时代的投资逻辑。回收业务不会根本上改变宁德时代的商业模式,但确实可强化其垂直整合生态,降低公司面对原材料价格暴涨与供给约束的脆弱性。回收业务对短期盈利的拉动或较为有限,但有望支撑长期估值倍数扩张。
《经济学人》近期刊发题为《中国大规模变废为宝》(“China is turning trash into treasure on a vast scale”)的文章,重点阐述中国将循环经济上升为战略举措,值得关注。我们在此分享文章的核心要点,希望对您有所帮助。
- 回收再利用成为保障资源安全的战略工具。中国回收的重心已从污染治理转向保障高端制造所需的铝、铜、电池金属以及稀土供给。尽管中国在诸多关键材料的冶炼环节占据全球主导产能,但原生矿石仍高度依赖进口,该短板被视作其核心薄弱环节。
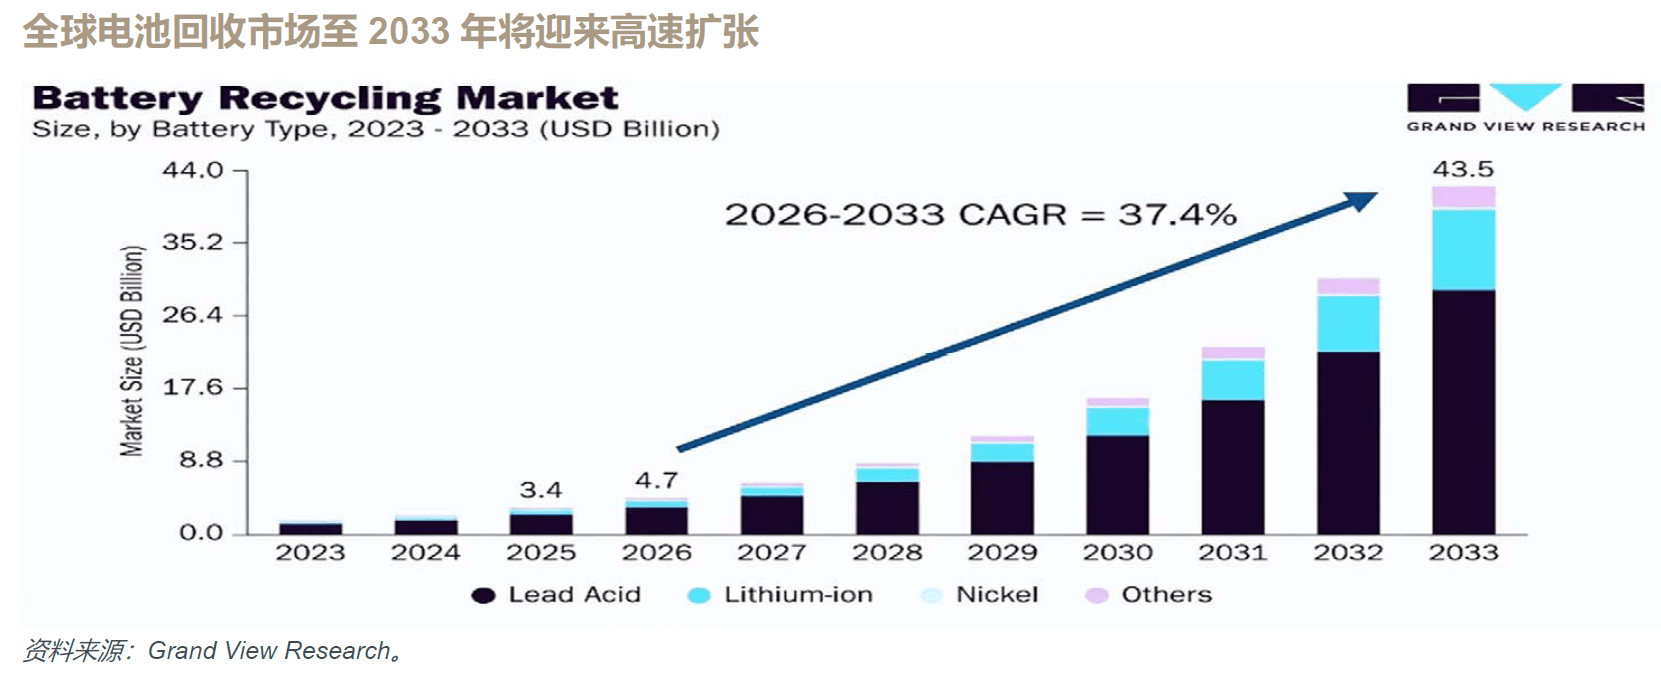
- 中国快速扩大循环经济规模。目标是到2030年,再生资源每年可提供5.1亿吨工业原料,较当前水平提升约三分之一。相关的清洁能源装备报废潮将进一步打开行业空间,预计到2030年每年将产生50万吨废风机叶片、100万吨废动力电池以及150-200万吨废光伏组件。
- 动力电池为最大机遇,中国已占据先机。中国拥有85%的全球电池回收产能,其中宁德时代子公司邦普循环是全球最大的电池回收企业。退役电池可加工得到“黑粉”,从中回收锂、钴、镍。国际能源署(IEA)预计到2050年再生料最终可满足全球电池金属20-30%的需求。
- 中国搭建配套生态体系,巩固回收赛道优势。2024年国家成立中国再生资源集团统筹资源回收业务;同时要求电池企业与新能源车企通过数字溯源码对产品全生命周期追踪,并承担电池回收主体责任。中国还选择性地重新放开废铜、废铝和黑粉等高价值再生原料进口,为再生产业补充原料供给。
- 产业潜力巨大,执行层面仍存挑战。废料归集高度分散,回收产能利用率偏低,部分材料回收工艺难度大且经济性不足。以稀土回收为例,再生稀土已占中国稀土供给的10%,但其成本仍显著高于原生矿开采。
我们的看法
- 即便不直接配置中国资产,投资者也应关注中国的战略重心。从制造业升级到技术创新,中国过往一系列战略都对全球贸易、经济体与金融市场产生了深远影响。其体量之大,不容忽视。在近期关于中国锚定技能人才发展战略的财富快报中,我们亦曾表达过类似观点。
- 资源安全实质上属于国家安全议题。该文章指出,中国最新的循环规划将回收再利用与资源安全挂钩,而资源安全正逐步成为国家安全的核心,这在贸易摩擦加剧及地缘不确定性抬升的背景下其重要性尤为凸显。诸多关键材料不仅用于商品生产,同样具备国防用途。
- 该文章印证了我们的观点:中国制造业优势为结构性(非周期性)且具备可持续性。这一优势源自完整产业生态的深度与一体化,涵盖原料、加工、零部件、制造、分销,如今又延伸至回收环节。回收是新增的重要环节,传统上并不被视作制造业竞争力的组成部分,但未来或将逐步成为衡量一国制造业乃至整体经济实力的关键指标。
- 该文章进一步巩固我们对宁德时代(300750.CH/ 3750.HK)的核心推荐。我们一直认为,宁德时代的护城河不只来自全球产能规模,更在于垂直整合能力与技术领先优势。这套垂直整合体系覆盖原材料、零部件、电池系统、本地化生产以及回收业务。诚然,回收业务(含邦普循环)在2025年仅占宁德时代集团营收的5%。但该板块利润占比有望持续提升;当原材料价格暴涨或者供给受限之时,其战略价值也将充分显现。回收业务会从根本上改变宁德时代的商业模式吗?不会。但回收业务能否增强宁德时代抵御外部冲击的韧性?答案是肯定的。综上所述,回收业务对短期盈利的拉动或较为有限,而随着投资者逐步认可公司护城河更强的可持续性,回收业务有望长期支撑股票估值倍数扩张。
中国的政策并非尽善尽美,但在制定战略重心上向来笃定。中国的规划一般以数年、甚至数十年为维度。今年的伊朗原油冲击已充分印证,中国几年前转向安全优先(尤其是能源安全)的战略有很高的前瞻性,而不少国家在事件发生后才仓促追赶。循环经济会否成为下一个风口?下文将阐述我们的看法。
CIO摘要
- 中国将回收再利用打造为战略性资源安全工具。随着全球贸易摩擦与地缘不确定性抬升,回收利用的定位已从环境保护转向关键材料保供。
- 回收产业为中国制造业的结构性优势增添新维度。中国的核心优势在于产业生态的深度一体化,涵盖原材料、加工、制造、分销,如今又延伸至回收环节。关键材料回收能力或将逐步成为衡量一国制造业乃至整体经济实力的指标。
- 电池回收进一步巩固我们对宁德时代的投资逻辑。回收业务不会根本上改变宁德时代的商业模式,但确实可强化其垂直整合生态,降低公司面对原材料价格暴涨与供给约束的脆弱性。回收业务对短期盈利的拉动或较为有限,但有望支撑长期估值倍数扩张。
《经济学人》近期刊发题为《中国大规模变废为宝》(“China is turning trash into treasure on a vast scale”)的文章,重点阐述中国将循环经济上升为战略举措,值得关注。我们在此分享文章的核心要点,希望对您有所帮助。
- 回收再利用成为保障资源安全的战略工具。中国回收的重心已从污染治理转向保障高端制造所需的铝、铜、电池金属以及稀土供给。尽管中国在诸多关键材料的冶炼环节占据全球主导产能,但原生矿石仍高度依赖进口,该短板被视作其核心薄弱环节。
- 中国快速扩大循环经济规模。目标是到2030年,再生资源每年可提供5.1亿吨工业原料,较当前水平提升约三分之一。相关的清洁能源装备报废潮将进一步打开行业空间,预计到2030年每年将产生50万吨废风机叶片、100万吨废动力电池以及150-200万吨废光伏组件。
- 动力电池为最大机遇,中国已占据先机。中国拥有85%的全球电池回收产能,其中宁德时代子公司邦普循环是全球最大的电池回收企业。退役电池可加工得到“黑粉”,从中回收锂、钴、镍。国际能源署(IEA)预计到2050年再生料最终可满足全球电池金属20-30%的需求。
- 中国搭建配套生态体系,巩固回收赛道优势。2024年国家成立中国再生资源集团统筹资源回收业务;同时要求电池企业与新能源车企通过数字溯源码对产品全生命周期追踪,并承担电池回收主体责任。中国还选择性地重新放开废铜、废铝和黑粉等高价值再生原料进口,为再生产业补充原料供给。
- 产业潜力巨大,执行层面仍存挑战。废料归集高度分散,回收产能利用率偏低,部分材料回收工艺难度大且经济性不足。以稀土回收为例,再生稀土已占中国稀土供给的10%,但其成本仍显著高于原生矿开采。
我们的看法
- 即便不直接配置中国资产,投资者也应关注中国的战略重心。从制造业升级到技术创新,中国过往一系列战略都对全球贸易、经济体与金融市场产生了深远影响。其体量之大,不容忽视。在近期关于中国锚定技能人才发展战略的财富快报中,我们亦曾表达过类似观点。
- 资源安全实质上属于国家安全议题。该文章指出,中国最新的循环规划将回收再利用与资源安全挂钩,而资源安全正逐步成为国家安全的核心,这在贸易摩擦加剧及地缘不确定性抬升的背景下其重要性尤为凸显。诸多关键材料不仅用于商品生产,同样具备国防用途。
- 该文章印证了我们的观点:中国制造业优势为结构性(非周期性)且具备可持续性。这一优势源自完整产业生态的深度与一体化,涵盖原料、加工、零部件、制造、分销,如今又延伸至回收环节。回收是新增的重要环节,传统上并不被视作制造业竞争力的组成部分,但未来或将逐步成为衡量一国制造业乃至整体经济实力的关键指标。
- 该文章进一步巩固我们对宁德时代(300750.CH/ 3750.HK)的核心推荐。我们一直认为,宁德时代的护城河不只来自全球产能规模,更在于垂直整合能力与技术领先优势。这套垂直整合体系覆盖原材料、零部件、电池系统、本地化生产以及回收业务。诚然,回收业务(含邦普循环)在2025年仅占宁德时代集团营收的5%。但该板块利润占比有望持续提升;当原材料价格暴涨或者供给受限之时,其战略价值也将充分显现。回收业务会从根本上改变宁德时代的商业模式吗?不会。但回收业务能否增强宁德时代抵御外部冲击的韧性?答案是肯定的。综上所述,回收业务对短期盈利的拉动或较为有限,而随着投资者逐步认可公司护城河更强的可持续性,回收业务有望长期支撑股票估值倍数扩张。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


